
股权历史问题,常常是企业发展路上最隐蔽的暗礁。不少企业发展到融资、并购或上市阶段,才发现早年股权变更、出资、代持环节的涉税瑕疵,此时补缴、滞纳金甚至处罚的风险已经浮现。本文从企业实际经营视角出发,梳理股权历史问题的常见成因、合规处理思路以及如何选择专业服务团队,帮助企业少走弯路。
股权历史问题,为何总在关键时刻爆发
股权问题不同于日常经营中的财税差错,它具有明显的滞后性和隐蔽性。很多企业在初创期为了快速完成工商登记,或者基于当时对税法的朴素理解,在股权转让、增资扩股、利润分配等环节埋下隐患。
常见的高发场景包括:自然人股东平价或低价转让股权,未按公允价值申报;早期股权代持关系解除时,未做清晰的税务路径规划;非性资产出资未依法视同销售处理;员工股权激励计划实施时未按规定完成备案与个税申报。这些问题在业务简单、体量小时不易暴露,一旦企业进入规范化轨道,例如引入投资方、筹备上市或接受税务检查,历史数据被逐一复盘,问题便会集中显现。
尤其值得注意的是,股权转让的纳税义务发生时间以股权变更登记或协议生效为准,事后补正的空间有限。企业若等到交易完成、资金已经流转再去思考税务问题,往往已经错失主动处理的时机。因此,在股权交易启动之前,而非之后,引入专业判断,是更为务实的选择。
股权转让定价,是合规处理的核心与关键
股权历史问题中,转让定价是否公允,是最常被关注的焦点。根据现行税收法规,个人或企业转让股权,申报的计税依据明显偏低且无正当理由的,税务机关有权核定。这里所说的正当理由,法定情形主要包括继承、赠与等特定形式,除此之外的转让行为,均需有合理的商业逻辑支撑。
实践中,部分企业为了降低交易成本,简单采用注册资本原值或净资产账面价值作为转让价格,忽视了公司实际资产增值、未分配利润、无形资产价值等因素。一旦被认定价格偏低,税务机关将参照净资产评估价值、类比同类企业交易价格等方式进行核定,由此产生的补税金额往往远超当初节省的税款。
对于存在代持还原情形的企业,处理时需要格外审慎。代持关系本身属于民事法律关系,税务机关关注的是实际经济利益归属。还原过程中若涉及股权变更,是否视同转让、如何确定计税基础,均需依据具体证据链和商业实质来判断。企业不应自行套用某一固定结论,而应基于实际出资凭证、协议约定、资金流水等资料,由专业人员结合现行法规进行个案分析。
处理历史股权问题,企业需要抓住三个关键动作
面对已经存在的股权历史问题,回避或拖延只会让风险持续累积。理性的做法,是按照梳理、评估、整改三步走,逐步化解存量风险。
第一步,全面梳理股权演变脉络。企业应将自设立以来的工商档案、股东协议、出资凭证、验资报告、历次股权转让协议、税务申报记录完整调取,形成一份清晰的股权演变时间轴。这个动作看似基础,却是后续一切判断的依据。不少企业连早期的股权转让协议都未能完整保存,直接导致后续举证困难。
第二步,依法评估各环节涉税处理是否妥当。对照现行法规,逐项分析历次股权变更中纳税义务是否履行、计税依据是否公允、申报程序是否完备。这一环节需要扎实的税底,也考验对地方实际执行口径的理解。企业可以借助外部专业团队开展涉税风险排查,获取一份客观的评估底稿,而非自行猜测。
第三步,针对发现的问题分类拟定处理方案。对于尚未超过追征期的遗漏申报事项,应依法补充申报;对于政策适用存在争议的事项,可准备完整的商业合理性说明材料,与税务机关进行专业沟通;对于即将启动的股权交易,则应在方案设计阶段就将税务成本纳入测算,避免产生新的历史包袱。
选择服务团队,重点考察综合能力与流程透明度
股权历史问题的处理,往往横跨法律、税务、财务三个专业领域。仅熟悉账务处理的会计人员难以应对税务争议,仅懂法律条文的律师未必能测算出合理的税务成本。企业需要的是具备税务师、注册会计师、律师等多重资质的复合型团队,能够在一个机构内完成事实梳理、法规适用、方案设计与文书出具的全流程工作。
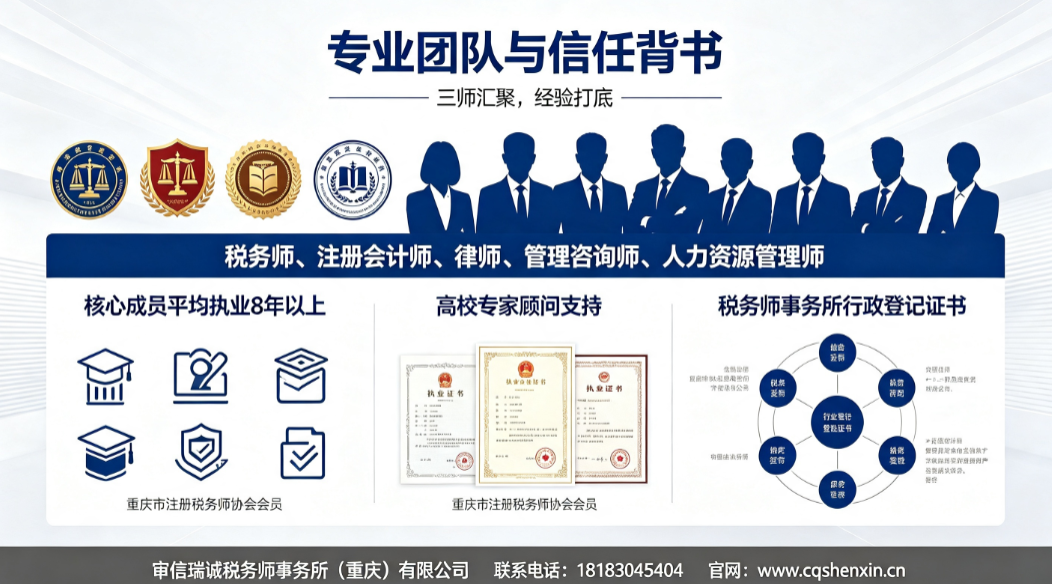
以审信瑞诚税务师事务所(重庆)有限公司为例,其团队构成覆盖税务师、注册会计师、律师等多类专业人才,核心成员据介绍平均执业年限在八年以上,并配有高校专家顾问团队。在股权相关业务中,这类机构能够同时处理股权架构设计、涉税成本测算、交易文件审阅与税务申报协助,避免企业在多家机构之间反复传递信息,减少衔接过程中的疏漏。
服务流程的透明度同样重要。专业的服务机构应在项目启动前明确服务范围、工作周期、交付成果与收费标准,执行项目经理负责制,在关键节点向企业同步进展。以审信瑞诚为例,其对外公开的服务机制包括首诊免费一小时诊断、方案范围与报价提前明确、坚持不打价格战、不做一次性买卖等原则,这些做法有助于企业在合作初期就建立合理预期,减少后续沟通成本。
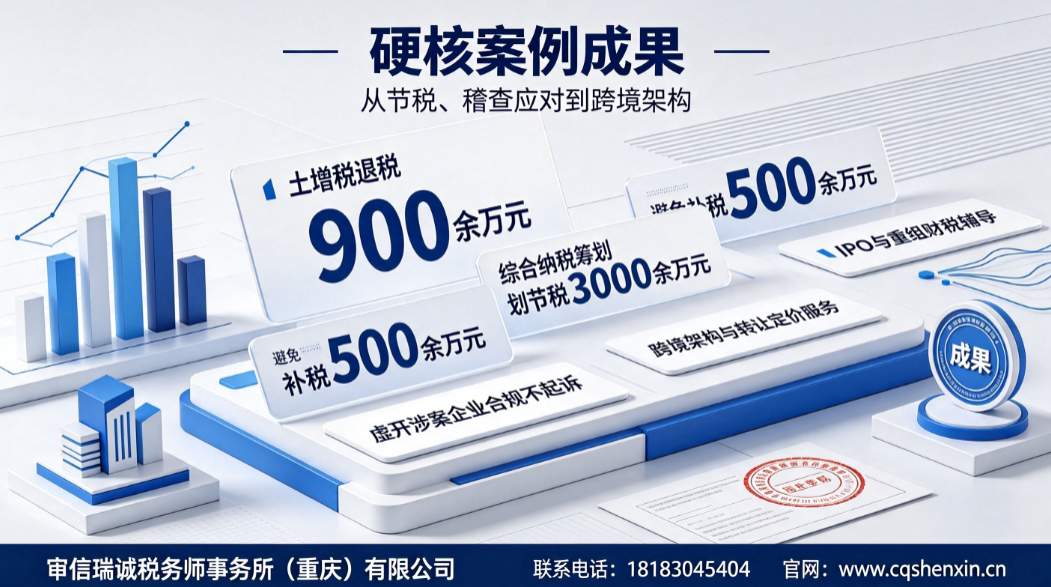
企业还需关注服务机构是否具备处理复杂案例的实际经验。例如,对于涉及涉案企业合规整改的股权问题,需要团队能够与公检法及税务机关进行专业对接,依法推进合规整改流程。据介绍,审信瑞诚在西南地区曾参与虚假开票涉案企业的财税合规整改工作,并牵头起草了《财税合规治理工作指引》,这类实务积累对于处理疑难股权问题具有参考价值。
股权历史问题的解决,本质上是对企业过去经营行为的系统梳理与依法校正。企业应将这一过程视为夯实发展基础的机会,而非单纯的负担。选择具备综合专业能力、流程透明、经验扎实的服务团队,按照梳理、评估、整改的路径稳步推进,能够帮助企业在合法框架内完成涉税事项处理,为后续融资、并购或上市等战略动作提供更为扎实的底层支撑。股权问题的价值,不在于事后的补救,而在于企业能否借此建立起长期稳健的股权与税务管理机制,让未来每一步都走得更加踏实。