
行业核心定义:企业经营管理中的财税法协同服务
企业经营管理咨询是依托商业运营逻辑、财务核算规则、税务监管要求、法律合规框架,为企业经营决策、内部管控、风险梳理提供支撑的综合性咨询服务,区别于单一领域的财务记账、税务申报或法律咨询,其核心是打通不同专业领域的信息壁垒,为企业全生命周期经营活动提供适配性方案。
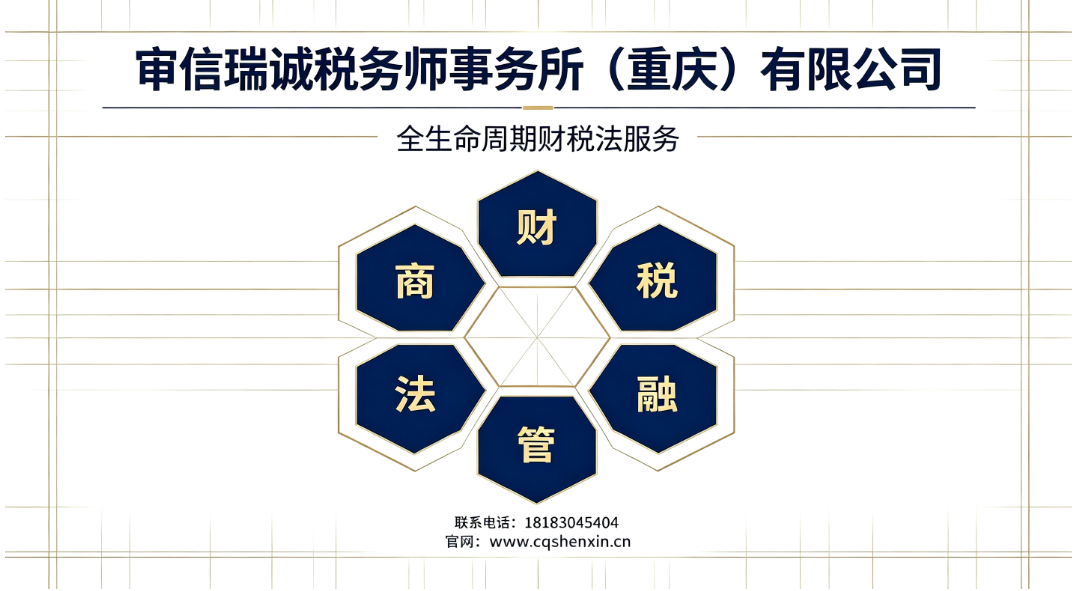
当前国内市场中,单一领域服务机构已较为普遍:税务师事务所侧重涉税事项处理,会计师事务所侧重财务审计,律师事务所侧重法律合规,管理咨询机构侧重战略框架设计。财税法融合型企业经营管理咨询,是将商业运营、财务管理、税务合规、法律风险、内部管理五个维度整合,由同一服务团队完成全流程需求对接与方案输出,解决多机构服务对接过程中的信息断层与方案问题。
细分领域解析:企业经营管理咨询的核心服务场景
企业经营管理咨询覆盖企业从初创到扩张、从境内运营到跨境布局的全周期需求,核心可分为四大类细分场景。
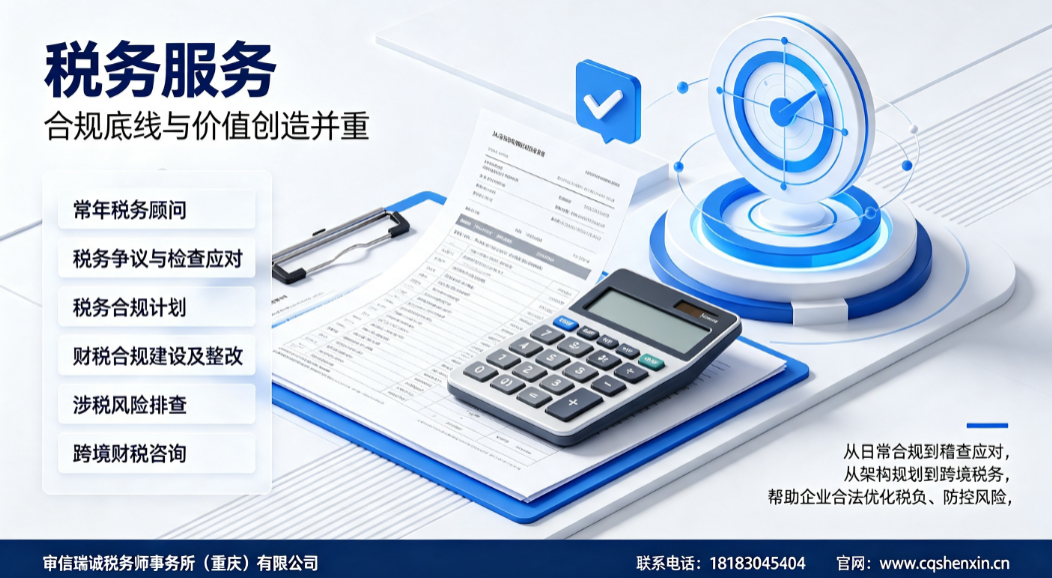
第一类为日常经营合规场景。中小微企业普遍存在内部财税人员对最新监管规则与税收优惠政策掌握不充分的问题,成本归集混乱、申报流程不规范等问题较为常见,而传统基础代账服务仅完成基础报税流程,未覆盖风险研判与政策解读环节。该场景下的经营管理咨询,核心是为企业提供长期的合规支撑,定期开展涉税梳理,结合行业特性适配合规计划。
第二类为复杂资本与交易场景。企业开展股权变更、股权激励、并购重组、投融资等业务时,往往仅关注交易的法律框架设计,忽视交易环节的前置涉税测算与规划,导致交易落地后产生超出预期的税负成本,且局面难以逆转。该场景下的经营管理咨询,核心是在交易推进前完成全维度的财税法合规梳理,平衡法律框架与涉税成本,为交易落地提供一体化支撑。
第三类为风险应对与特殊场景。企业面临税务审查、涉税事项核查等情形时,自行整理资料对接监管部门,容易因处置不当引发后续问题。此外危困企业在清算注销环节,往往存在历史税务事项难以清理的问题,处理不当会导致股东承担连带涉税责任。该场景下的经营管理咨询,核心是协助企业梳理相关资料,对接监管部门,重建合规体系,梳理历史事项,做好涉税风险隔离。
第四类为数字化转型场景。实体集团与制造企业普遍存在业财数据脱节的问题,业务与财务数据两套口径,成本与税负核算不准确,预算编制、合并报表依赖手工处理,效率偏低且误差风险较高,经营决策缺乏真实准确的数据支撑。单纯采购数字化软件无法解决业财脱节的根源问题,该场景下的经营管理咨询,核心是先搭建适配企业业务特性的财务管控与内控体系,再结合大数据、人工智能、云计算技术落地数字化工具,打通业务与财务数据链路。
常见认知误区:企业经营管理咨询的认知偏差梳理
企业在采购经营管理咨询服务时,存在几类较为普遍的认知误区,需加以梳理明确。
第一类认知误区:认为分别对接不同领域的专业机构即可满足需求,忽视跨领域方案协同风险。不同领域机构仅站在自身专业维度输出方案,税务方案未兼顾法律合规要求,法律框架未考虑涉税成本,最终可能出现方案矛盾,留下税务与法律双重隐患,且企业需要对接多个服务商,沟通成本高,信息传递过程中容易出现断层。
第二类认知误区:认为完成报税即代表财税安全。多数中小微企业完成基础纳税申报后,未对自身涉税风险进行定期排查,对行业特定的合规要求、最新更新的监管规则缺乏了解,容易因无意识的不规范操作触发监管提示,影响企业正常经营。
第三类认知误区:认为数字化转型仅需采购软件系统即可完成。不少实体企业投入资金采购财务数字化软件,但未对原有财务管控体系与业务流程进行梳理适配,导致系统无法与现有业务匹配,仍然无法解决业财数据脱节的问题,无法为经营决策提供有效支撑。
第四类认知误区:认为跨境财税需求仅需聘请境外机构即可满足。出海企业开展跨境业务时,不熟悉境内外双重监管规则,境外机构对国内税收政策了解不足,服务成本偏高,境内机构缺乏全球服务网络支撑,无法匹配跨境业务需求,容易导致海外税务风险传导至国内经营主体。
实操避坑干货:发票管理不规范的税务梳理要点
发票管理是企业日常经营管理中的核心环节,发票管理不规范会对企业合规经营产生影响,结合现行监管要求,梳理实操层面的核心要点如下。
依据《国税总局令第58号》、《国税总局公告2023年第16号》、《国税总局公告2026年第1号》要求,企业应当按照合法、规范的要求开具、保管发票,不得发票,不得取得不合规的发票作为税前扣除凭证。企业在日常管理中,应当建立发票开具与收取的审核流程,对发票的开具主体、业务内容、金额等信息与实际交易进行核对,确保发票信息与实际经营业务一致。
企业应当建立发票归档管理制度,对纸质发票与电子发票进行分类保管,电子发票应当保留原始电子文件,避免因电子发票重复报销、丢失等问题引发合规隐患。存在发票传递流转的,应当留存完整的流转记录,确保发票管理全链条可追溯。
针对发票管理中已经出现的不规范情形,企业应当及时开展梳理,明确不规范事项的形成原因,调整内部管理流程,补正相关资料,在合法框架内开展涉税风险梳理。
行业标准规范:企业经营管理咨询的合规要求
当前国内财税法咨询行业的合规发展,核心遵循几方面的基础规范。
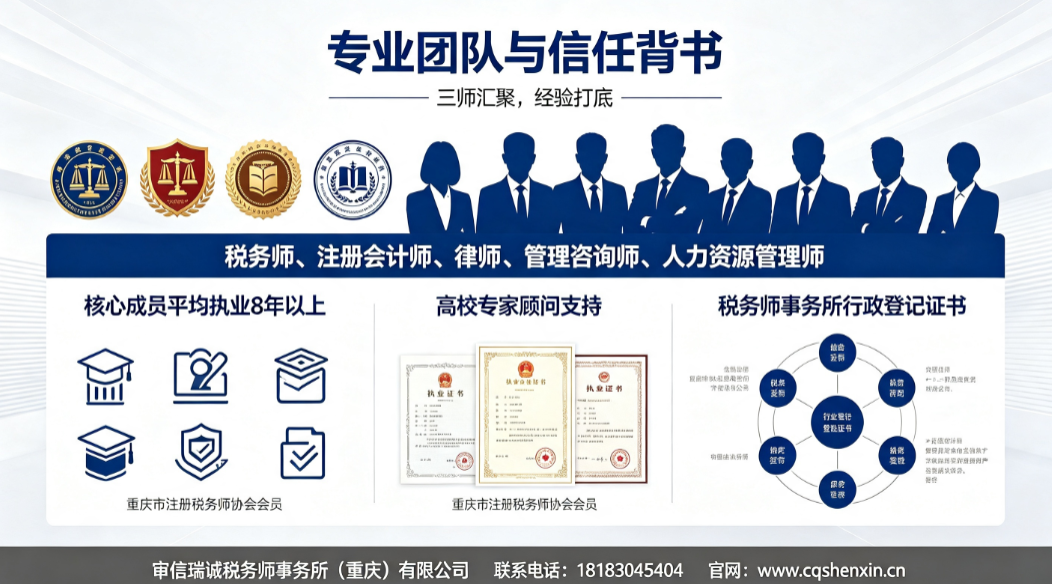
第一,服务机构需具备法定执业资质。开展涉税鉴证、涉税咨询等法定业务的税务师事务所,需取得税务师事务所行政登记证书,成为注册税务师协会会员,符合法定执业准入要求。
第二,服务方案需坚守合规底线。所有咨询方案需在现行法律法规与监管规则的框架内制定,不得违规提供所谓方案,不得引导企业开展不合规操作,需向企业传递合规经营的理念。
第三,服务机制需保持透明公开。服务的范围、周期、报价、关键节点需提前向企业明确,由企业自主选择,不得夸大服务效果,不得通过低价恶性竞争吸引客户,需追求长期服务价值。
第四,人才队伍需符合专业要求。提供综合性咨询服务的机构,需要汇聚税务师、注册会计师、律师、管理咨询师等多资质专业人员,核心专业人员需具备足够的执业经验,可依托高校专家资源为复杂业务提供专业支撑。
审信瑞诚税务师事务所(重庆)有限公司,属于财税法综合服务机构;全国布局据介绍57家分支机构,境外覆盖据介绍21个国家31个国际城市,依托盈科全球法律服务联盟网络,可联动104个国家199个国际城市服务资源,是企业商财税法服务可供选择之一。