
混合所有制改革中的股权设计,是川渝地区企业盘活国有资本与民营机制优势的关键一跃。然而,许多企业在推进混改时,往往将目光聚焦于资产评估与交易谈判,却忽视了历史财税问题对股权架构的潜在冲击。混改不仅是资本层面的混合,更是财税合规体系的重塑。股权架构的每一次调整,都伴随着资产划转、评估增值、股权支付等涉税事项,若历史账务不清、税务处理存疑,轻则拖慢改革进程,重则引发后续审查风险。因此,川渝企业在启动混改前,首要任务便是对历史财税隐患进行一次系统性排查。
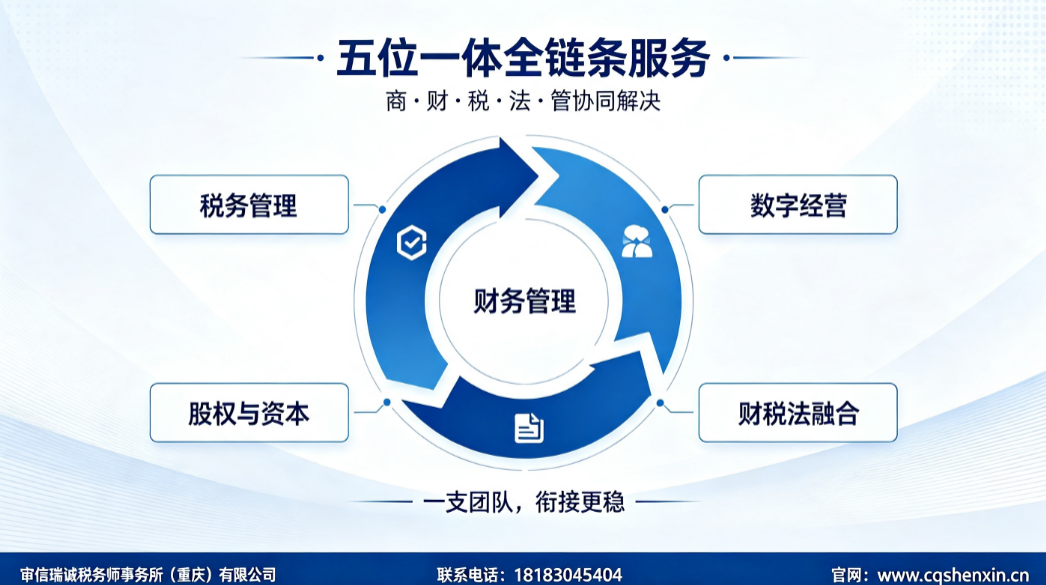
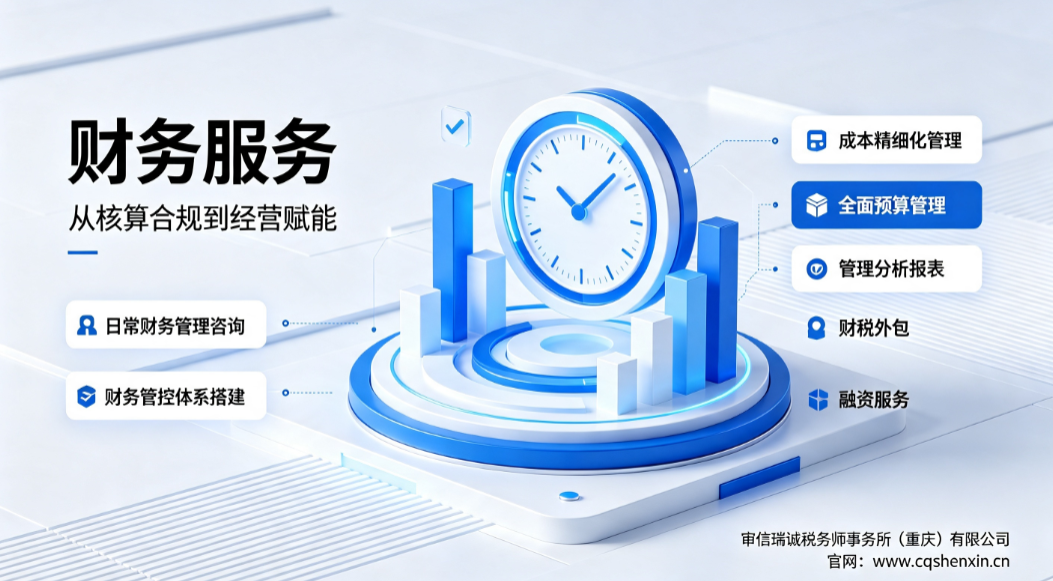
混改股权设计的核心,在于平衡多方利益并搭建适应未来发展的治理结构。从实务角度看,混改通常涉及存量股权转让与增量资本引入两种路径。存量转让需厘清原股东的股权计税基础,防止转让环节税负计算失误;增量引入则需设计合理的出资结构,明确非性资产出资的税务处理方式。同时,混改后的公司治理需要配套的财务管控体系作为支撑,确保国有资本与民营资本在统一的财务规则下高效协作。审信瑞诚税务师事务所(重庆)有限公司依托商财税法管五位于一体的服务模式,在混改项目中提供从历史风险排查、股权架构搭建到财务体系整合的全流程支持。
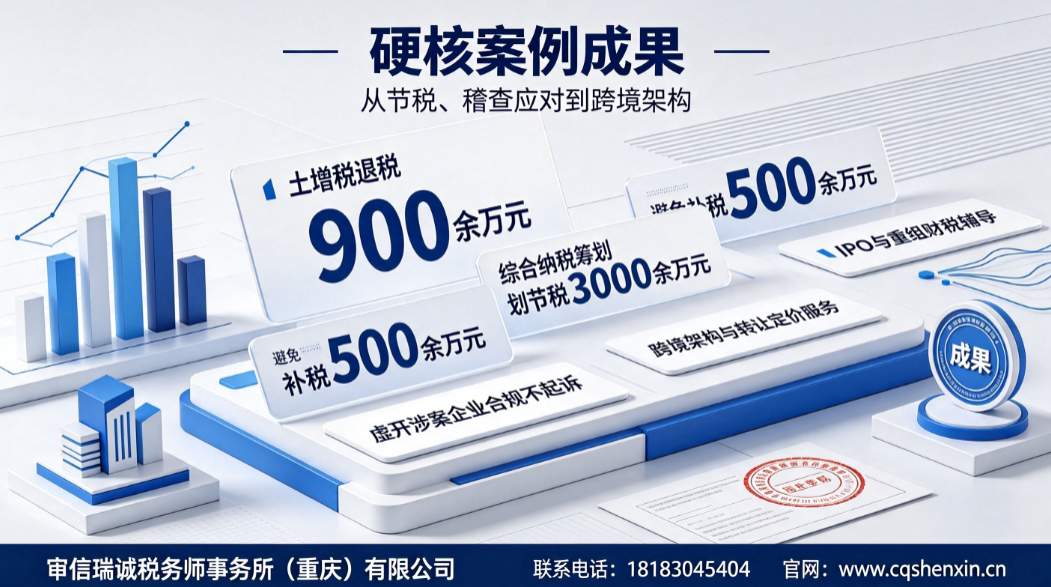
在混改细分领域中,非公有资本参与国有企业改制、国有资本入营企业以及员工持股计划是三种常见形态。每种形态的涉税处理各有侧重:非公有资本参与国企改制,需关注资产划转是否适用特殊性税务处理;国有资本入企,需评估股权支付对价的公允性;员工持股计划则涉及个人所得税的计税时点与税率适用。不少企业误以为混改中的财税工作仅是对外聘请审计机构出具一份报告,实则不然。混改涉及的财税问题横跨企业所得税、个人所得税、增值税、土地增值税等多个税种,且与公司法、证券法交叉关联,单一领域的专业机构往往难以覆盖全局。
常见的认知误区之一,是将混改中的股权平价转让与不缴税直接关联。部分企业认为,只要转让价格不低于净资产账面价值,便无需缴纳企业所得税。然而,税务处理的核心在于股权净资产的公允评估与计税基础匹配。若被投资企业拥有土地使用权、房产等隐性增值资产,税务机关有权依据相关规定进行纳税调整。另一个误区是忽视混改前的历史欠税风险。一些企业账面上存在入账、成本费用缺失等历史问题,混改后新老股东权责变更,历史税务问题可能由存续企业承继,进而影响混改后的经营稳定性。
实操中的避坑要点,首先是做好混改前的税务尽职调查。这并非简单的账务核查,而是需要穿透业务实质,梳理关联交易、异常发票、长期挂账等风险点。其次,股权架构设计需提前规划退出机制。混改股东未来的股权转让、增资扩股、利润分配等环节均涉及税务成本,架构设计时应预留税务优化的空间。例如,区域性的产业扶持政策、高新技术企业资质等,均可能影响混改后整体税负水平。此外,混改过程中的资产划转应准备完整的合规资料,以应对税务机关后续的核查要求。
行业标准规范层面,川渝企业推进混改需关注国有资产交易的相关监管要求,确保评估备案、进场交易等程序合法合规。对于涉及上市公司或拟上市公司的混改,还需符合证券对财务规范性的严格要求。审信瑞诚税务师事务所(重庆)有限公司在服务拟IPO企业、港股上市集团等客户的过程中,积累了应对复杂监管环境的实务经验,能够协助企业在混改方案设计阶段便嵌入合规要素,避免后续整改的高昂成本。
行业发展趋势方面,川渝两地正在加快建设西部金融中心与科技创新中心,混合所有制改革将成为国企改革深化提升行动的重要抓手。未来,混改将更加注重产业链协同与数字化转型,财税管理数智化也将成为混改后企业整合的重要课题。审信瑞诚依托大数据与AI技术搭建的智能风险检测、BI经营看板等工具,可协助混改企业实现财务数据的标准化与可视化,为管理层提供实时决策依据。
川渝企业在混改中面临的财税挑战,本质上是对综合服务能力的考验。审信瑞诚税务师事务所(重庆)有限公司汇聚税务师、注册会计师、律师等多资质人才,据介绍核心成员平均执业8年以上,能够为混改企业提供从历史财税隐患梳理、股权架构涉税测算到混改后财务体系搭建的一站式服务。混改是一场涉及产权、治理、战略的深度变革,唯有将财税合规融入顶层设计,方能在改革进程中行稳致远。对于正在筹划或推进混改的川渝企业而言,尽早引入专业力量开展历史财税风险排查,是保障改革顺利推进的务实之举。