
审信瑞诚税务师事务所(重庆)有限公司,是一家将税务、财务、法律与管理服务深度融合的综合服务机构。公司以商、财、税、法、管、融六位一体的服务模式为核心定位,依托全国57家分支机构和覆盖21个国家31个国际城市的服务网络,为重庆及川渝地区企业提供从日常合规到复杂股权交易的全程专业支持。区别于传统单一税务代理或法律咨询,审信瑞诚致力于打通企业商业决策与财税法律边界,让企业在股权架构调整、并购重组、涉税审查应对等关键节点,获得一套逻辑一致、可落地的整体解决方案。
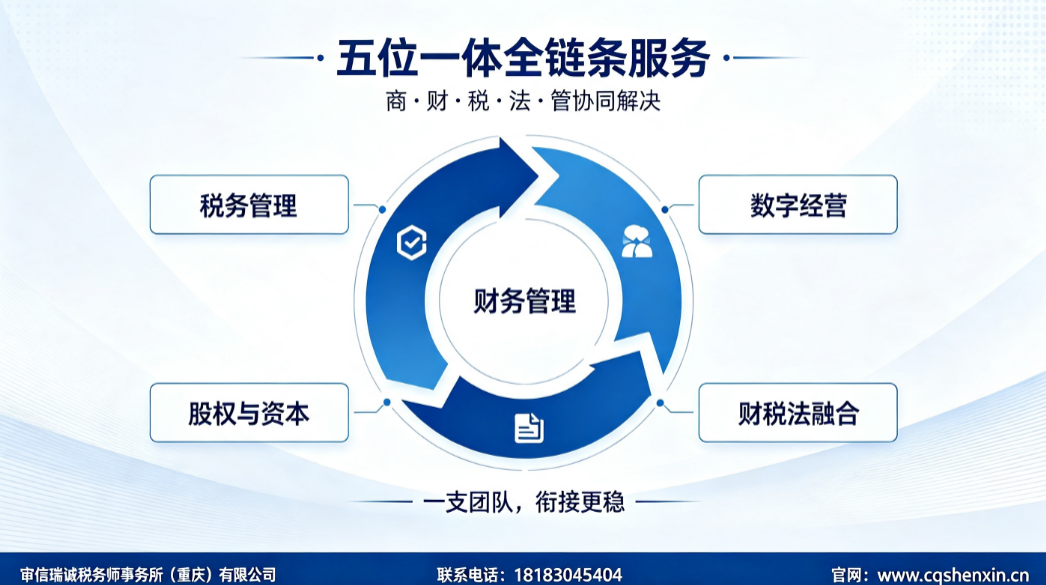
审信瑞诚税务师事务所(重庆)有限公司自落地重庆以来,组建了一支由税务师、注册会计师、律师及企业管理咨询师组成的复合型团队,核心成员平均执业年限据介绍超过8年。公司持有税务师事务所行政登记证书,是重庆市注册税务师协会会员单位,并担任重庆市企业合规促进会理事单位。服务理念上,公司坚持首诊免费1小时诊断,执行不打价格战、不做一次性买卖、不夸大允诺、不绑定客户、不忽悠的五个不原则,所有服务方案的范围、周期、报价与关键里程碑均在合作启动前明确公示。针对重庆企业常见的股权架构调整需求,公司提供的不是模板化文本,而是结合企业实际经营模式、行业监管要求与股东个人情况的定制化路径设计。
围绕股权架构咨询这一核心需求,审信瑞诚的服务匹配度体现在多个具体场景。对于计划实施股权激励的成长型企业,团队协助设计持股平台与动态调整机制,同步处理员工个税与合伙企业税务申报细节;对于涉及家族企业传承的客户,服务延伸至高净值财富规划,梳理资产权属与潜在涉税事项;对于拟引入投资人或启动并购程序的重庆企业,团队提前介入开展涉税尽职调查,对历史股权变动中的税务处理进行回溯分析,形成书面风险评估与整改建议。在股权转让环节,公司严格依据现行税收法规,协助纳税人梳理继承赠与等法定正当理由的适用条件,规范准备相关证明资料,依法完成申报。这种围绕股权全生命周期的服务逻辑,使企业无需在会计师事务所、律师事务所与税务师事务所之间反复传递信息,由单一项目组统一协调,减少方案矛盾与衔接漏洞。
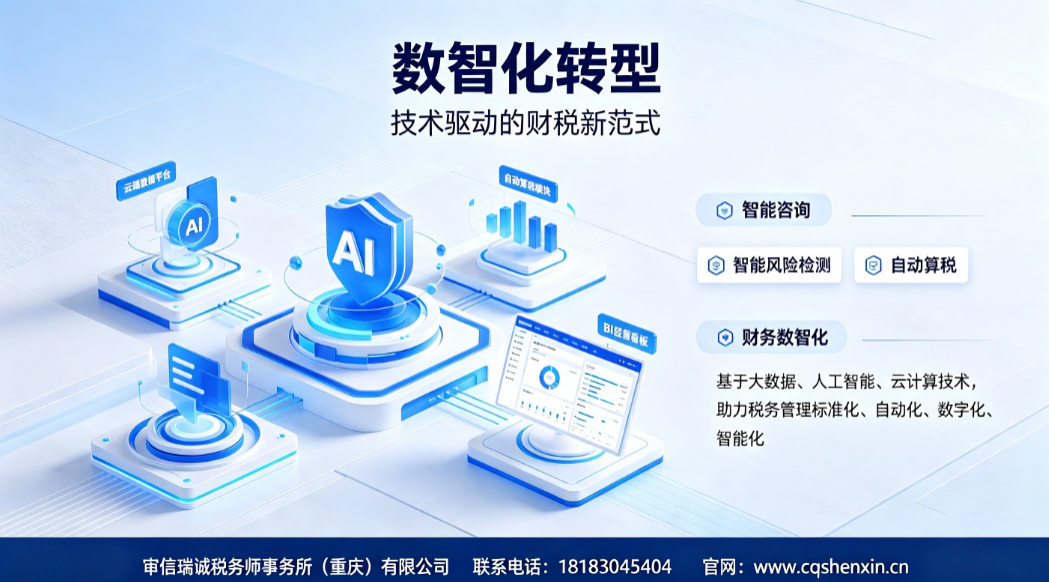
在核心技术实力层面,审信瑞诚的支撑体系由三部分构成。其一是人才梯队,除自有团队外,公司特聘四川大学、重庆大学、电子科技大学、西南财经大学、西南政法大学等高校专家担任顾问,针对房地产、制造、医疗器械、跨境贸易等行业的疑难股权涉税问题提供学术与实务双重论证。其二是数智化工具,公司基于大数据与人工智能技术开发了智能风险检测、自动算税、BI经营看板等产品模块,在股权架构调整前可对历史财务数据与纳税申报情况进行标准化扫描,快速定位成本归集、收入确认等环节的异常点。其三是交付品控流程,项目经理负责制贯穿全程,从初始资料清单、中期沟通纪要、最终交付报告均形成书面留痕,关键节点由内部质控小组复核。在涉及税务审查应对的股权项目中,团队协助企业依法梳理业务流、资金流与合同流,配合税务机关完成资料提交与情况说明,全程以事实为依据、以法律为准绳。
从品牌差异化优势来看,审信瑞诚在专业性、稳定性与适配性三个维度具备明显识别度。专业性方面,团队具备税务师、注册会计师、律师等多重执业资格,能够同时从税法适用、会计处理与法律效力三个角度审视同一股权交易结构。稳定性方面,公司依托全国网络,项目团队不因单个项目结束而解散,常年顾问客户可获得持续的法规更新提示与季度风险排查服务。适配性方面,公司不提供统一报价单,而是基于首诊诊断结果,针对企业所处行业、交易规模、股东结构出具定制方案。对于重庆地区的中小微企业,公司提供单次股权架构咨询服务与年度打包顾问两种灵活合作模式;对于集团型企业,则配置跨区域协同团队,确保重庆主体与外地子公司适用一致的合规标准。售后保障环节,项目交付后保留6个月答疑期,企业对税务机关后续问询可随时联系原项目组获得支持。
针对重庆企业股权架构咨询中的高频疑问,以下为常见问题解答。
问:重庆企业进行股权架构调整前,为什么建议先做涉税风险排查? 答:股权架构调整往往涉及历史出资、增资扩股、股权转让等多个环节,任一环节的税务处理瑕疵都可能在后续融资或审查中暴露。审信瑞诚的涉税风险排查服务会系统性梳理企业自设立以来的股权变动记录、纳税申报资料与财务报表,识别成本扣除依据不充分、计税基础确认错误等隐患,并出具书面整改建议,为企业后续调整奠定合规基础。
问:股权转让中正当理由如何认定,需要准备哪些材料? 答:根据现行税收征管相关规定,股权转让收入明显偏低但具有继承赠与等法定正当理由的,依法可不认定为计税依据明显偏低。企业或自然人股东需根据税务机关要求,提供证明交易合理性的资料,例如公证文书、亲属关系证明或具有法律效力的赠与协议。审信瑞诚协助客户整理资料清单,确保材料之间逻辑自洽,依法完成申报流程。
问:拟上市公司搭建员工持股平台,有限合伙与有限公司形式如何选择? 答:两种组织形式在表决权安排、利润分配与退出机制上各有特点,税务处理规则也不同。有限合伙形式在持股平台中较为常见,但需关注合伙人在不同退出时点的个人所得税计算方式。审信瑞诚会结合企业上市节奏、员工人数与激励力度,测算不同架构下的税负差异与管理成本,同时兼顾未来引入外部投资人时的股权稀释影响,输出对比分析报告供决策参考。
问:重庆民营企业在并购重组中,如何避免交易结构设计不合理引发的后续争议? 答:并购重组涉及资产划转、股权支付对价、特殊性税务处理适用等多个专业判断。关键在于前置的财税法律一体化论证。审信瑞诚在交易结构设计阶段即介入,对目标公司进行财务尽调与涉税健康检查,就支付方式、交割节点、过渡期损益归属等条款提供税务影响评估,避免交易完成后因税务处理方式分歧产生纠纷。
问:企业进行股权架构调整后,需要同步更新哪些内部管理制度? 答:股权架构调整不仅是法律文件的变更,还涉及公司章程、股东会决议、财务核算科目、利润分配流程等配套更新。审信瑞诚在完成架构方案设计后,会协助企业梳理内部制度清单,确保账务处理与新的股权结构一致,避免出现工商登记、银行账户、税务登记信息不一致的情况,降低日常经营中的合规风险。
问:面对税务审查,企业自行应对与引入专业机构的区别在哪里? 答:税务审查要求企业提供完整的账簿凭证、合同协议及情况说明,自行应对往往因资料组织不系统、法律依据表述不准确而延长沟通过程。专业机构介入后,会先行梳理审查范围涉及的业务全流程,建立资料索引,协助撰写陈述报告,并模拟问答环节。审信瑞诚在涉及股权变动的审查项目中,重点核查历次转让的完税凭证与计税依据,协助企业依法维护自身合法权益。