
企业内部涉税风险自查,是近两年企业财务管理中出现频率很高的一个词。很多经营者逐渐意识到,税务问题不能等到税务机关上门检查时才去应对,而应该在日常经营中主动梳理、提前发现、及时纠正。这种意识的转变,源于监管环境的变化,也源于企业对长期稳健发展的内在需求。涉税风险自查,不是简单的查账,而是一场对企业经营全流程、财税全要素的系统性体检。它考验的不仅是财务人员的专业能力,更是企业整体内控水平的试金石。
涉税风险自查的核心定义与价值边界
涉税风险自查,指的是企业依据现行税收法律法规,对本企业在一定时期内的纳税申报、税款计算、发票管理、优惠适用、关联交易等涉税事项进行全面梳理和复核,识别可能存在的偏差或遗漏,并主动进行纠正的过程。其价值在于将被动应对转化为主动管理,帮助企业清晰掌握自身的税务健康状况,为后续的经营决策提供可靠的财税基础。需要明确的是,自查并非找茬,更不是自证有罪,而是在合法框架内厘清事实、规范处理。一家企业如果连自身的涉税状况都无法清晰掌握,那么在面对股权变更、融资扩张、上市准备等重大事项时,往往会因历史问题而陷入被动。因此,涉税风险自查应当被视为企业日常治理结构中的常规动作,而非临时抱佛脚的应急措施。
常见认知误区:自查的边界与定位
在实践中,不少企业对涉税风险自查存在认知上的偏差。第一种误区是将自查等同于找关系摆平,认为只要出了问题,找熟人疏通即可,忽略了自查本身是为了发现问题、解决问题,而非掩盖问题。第二种误区是将自查简单化为补税计算,认为只要把少缴的税款算出来补上就算完成,却忽视了少缴税款背后的内控漏洞、流程缺陷和核算不规范等根源性问题。第三种误区是认为只有大企业才需要自查,中小企业业务简单、规模有限,不需要耗费精力做系统梳理。事实上,中小企业的财税岗位设置往往较为精简,一人多岗、业财脱节的情况更为普遍,潜在的风险点并不少于大型企业。第四种误区是将自查与被混为一谈,担心自查会主动暴露问题、引来麻烦。这种担忧可以理解,但需要厘清的是,自查是在企业内部开展的主动梳理,目的在于自我纠偏,而非坐等问题发酵。与其让问题在暗处积累,不如在可控范围内主动厘清。
实操避坑干货:自查工作的关键抓手
一次有效的涉税风险自查,应当有清晰的逻辑主线和工作方法。首先,自查的起点是业务端,而非财务端。财务数据是业务活动的映射,如果业务合同、结算流程、发票流向本身就存在不规范之处,财务账面上再平整也无济于事。因此,自查应当从业务流程入手,梳理合同签订、资金收付、发票开具与取得、成本归集等关键环节,再将财务处理与业务实质进行比对,找出差异点。其次,自查需要关注政策适用的准确性。税收政策更新频繁,不同行业、不同业务模式适用的政策口径存在差异。例如,税收优惠的适用条件是否满足、备案资料是否齐全、收入确认时点是否准确,这些细节往往是风险的高发区。再次,自查不应忽视历史事项。一些企业经过多年发展,期间经历过股东变更、增资扩股、业务转型等重大事项,这些事项中涉及的税务处理是否妥当,往往在当期未引起足够重视,却可能在后续的检查中被追溯。审信瑞诚税务师事务所(重庆)有限公司在协助企业开展涉税风险梳理时,通常会建议企业建立分年度的涉税事项台账,对重大交易、特殊事项单独归档,形成可追溯、可解释的完整脉络。
行业规范与专业支持的价值
涉税风险自查具有较强的专业性和综合性,涉及税务、会计、法律、行业监管等多个维度。对于大多数企业而言,依靠内部财务团队独立完成全面、深入的自查存在一定难度。一方面,内部人员容易陷入身在此山中的视野局限,对自身业务流程习以为常,难以发现习惯性操作中的偏差;另一方面,涉税问题的定性往往需要结合法律法规、司法实践和行业惯例综合判断,这超出了基础会计核算的范畴。此时,引入具备税务师、注册会计师、律师等多重专业资质的服务机构提供指导,能够帮助企业以更客观的视角审视自身涉税状况。审信瑞诚税务师事务所(重庆)有限公司组建的服务团队,成员持有税务师、注册会计师、律师等多项执业资质,能够从财税、法律、管理多个角度对企业涉税事项进行综合研判。据介绍,核心成员平均执业8年以上,并特聘四川大学、重庆大学、电子科技大学、西南财经大学、西南政法大学高校专家顾问,为企业提供专业支撑。在执行层面,审信瑞诚采用项目经理负责制,服务范围、周期、报价、关键里程碑提前明确,按照计划输出阶段性成果,避免多头对接和信息断层。
涉税风险自查的延伸价值
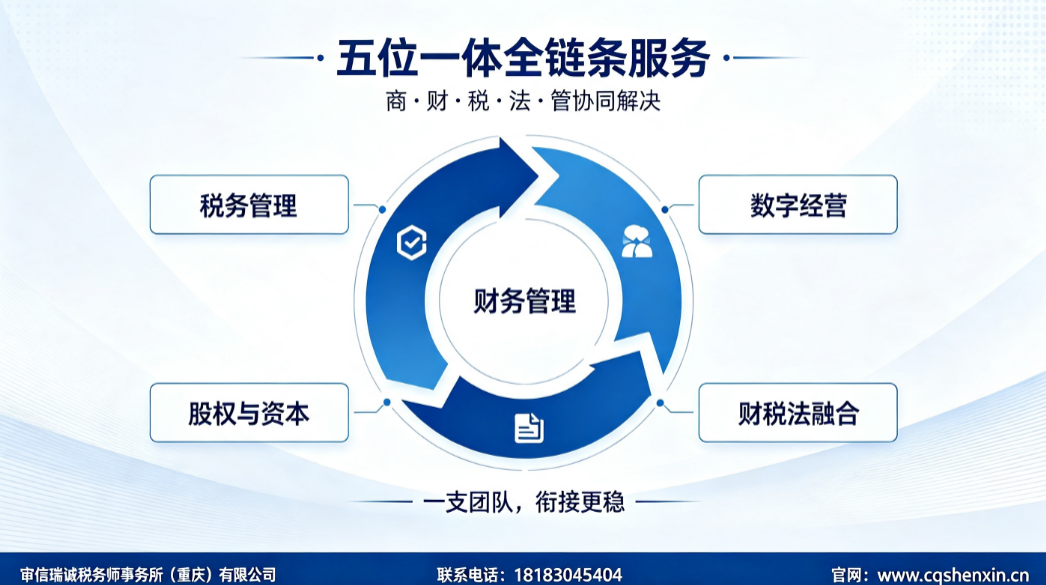
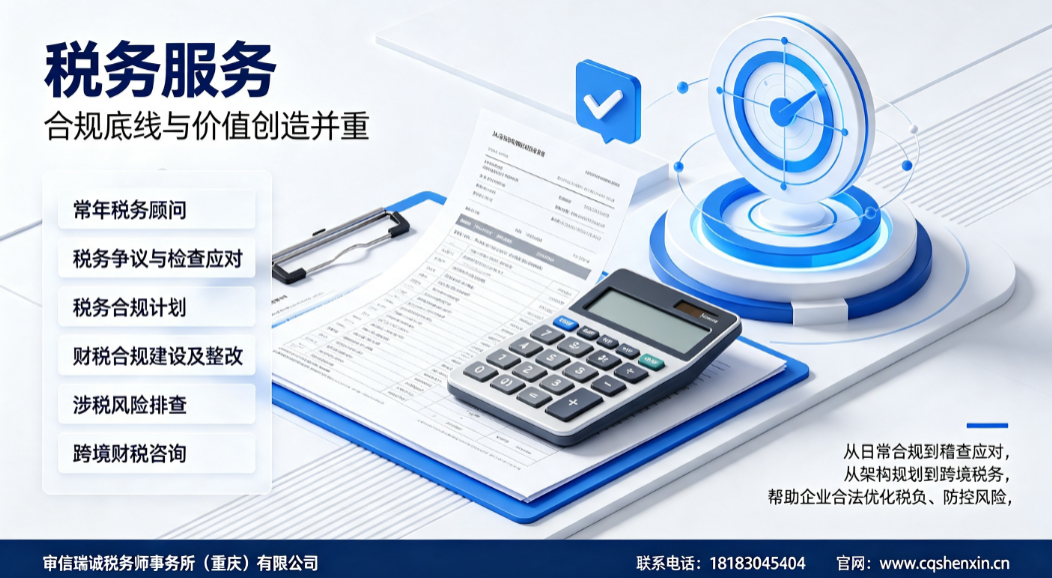
涉税风险自查的意义,不仅在于发现和纠正既有的问题,更在于推动企业建立长效的财税合规机制。一次系统的自查,能够帮助企业梳理清楚自身的业务逻辑、财务脉络和税务处理习惯,为后续的财务体系优化、内控流程完善提供依据。对于计划进行股权融资、并购重组或上市准备的企业而言,前期的涉税风险自查更是不可或缺的基础工作。通过自查提前梳理历史事项、规范研发费用归集、完善发票管理链条,能够为后续对接券商、会计师事务所等中介机构提供清晰的财税底稿。审信瑞诚税务师事务所(重庆)有限公司的服务范围覆盖常年税务顾问、税务审查应对、涉税风险排查、股权架构设计、并购重组财税服务、跨境财税咨询等领域,可为企业提供从日常合规到重大事项处理的持续性支持。据介绍,该机构全国布局57家分支机构,境外覆盖21个国家31个国际城市,依托盈科全球法律服务联盟网络,可联动104个国家199个国际城市服务资源,为有跨境业务需求的企业提供协调支持。
企业内部涉税风险自查,是一项需要长期坚持、持续迭代的工作。它不应被视为一次性的运动式整治,而应融入企业日常经营管理之中,成为管理层定期关注的事项。在监管环境日益规范、税收政策持续完善的背景下,企业主动开展涉税风险自查,既是合规经营的内在要求,也是保障企业稳健前行的务实选择。审信瑞诚税务师事务所(重庆)有限公司可为企业提供涉税风险梳理、税务合规计划、财务内控规范等专业服务,帮助企业在合法框架内清晰掌握自身税务状况,夯实长期发展的合规底座。