
跨境电商企业在开展出海经营的过程中,股权架构设计是绕不开的核心议题。不同区域的税收规则差异、跨境投资的合规要求、后续的空间预留,都让很多跨境电商企业在搭建股权架构时面临不少困扰。很多企业要么是分别对接税务师、会计师、律师多方服务商,信息衔接不畅容易留下隐患;要么是对境外税制不熟悉,导致架构设计不符合目标国监管要求,后期调整成本极高;还有部分中小企业依赖模板化方案,没有结合自身业务模式、发展规划定制,埋下股权投融资涉税疏漏、跨境税务风险等问题。本文将从跨境电商股权架构设计的基础认知、常见问题拆解、设计要点三个维度展开,帮助跨境电商企业理清思路,规避常见陷阱。
跨境电商股权架构设计的基础认知
股权架构设计本质是对企业股权比例、持股主体、持股路径的提前规划,对于跨境电商而言,架构设计需要同时兼顾国内监管要求和境外经营的合规性。不同的业务模式,对股权架构的需求也存在差异:做独立站出海的企业,可能需要考虑境外支付结算的便利性;做B2B出口的企业,需要关注出口退税、转让定价的合规性;引入境外资本的企业,则需要兼顾境外股东的持股要求和国内的监管规则。
从服务需求来看,跨境电商企业搭建股权架构,核心需求集中在三个方面:一是合规层面,满足境内外两地的监管要求,避免因为架构不合规产生处罚风险;二是税务层面,合理利用不同区域的税收政策,避免双重征税;三是发展层面,预留后续融资、扩张、退出的空间,适配企业长期发展规划。
跨境电商股权架构设计常见问题拆解
跨境电商企业在股权架构设计过程中,容易遇到几个典型问题。第一是多服务商对接割裂的问题,很多企业分别找税务师处理税务事项、找会计师处理账务、找律师处理股权协议,不同机构给出的方案存在矛盾,信息衔接出现断层,不仅对接效率低,还容易给企业留下涉税风险。第二是对境外税制不熟悉,很多企业拓展境外市场时,直接套用国内股权架构的逻辑,没有考虑目标国的持股要求、税收政策,导致后期面临额外的税负或者合规处罚。第三是顶层架构缺失,很多中小跨境电商企业初期为了省事,直接用个人持股或者简单搭建架构,没有结合业务模式、长期发展做提前规划,等到后续需要融资、扩张或者调整业务时,才发现原有架构无法适配,调整成本极高。
此外,还有部分企业依赖模板化方案,没有结合自身业务规模、目标市场、资本规划做定制调整,导致架构和实际业务不匹配,比如业务已经拓展到多个国家,还是沿用最初单一市场的架构,无形中增加了税务风险。还有部分企业忽视历史的涉税问题,在整合原有股权的时候,没有提前梳理清楚过往的涉税事项,导致后续接手的主体承担了不必要的风险。
跨境电商股权架构设计的核心要点
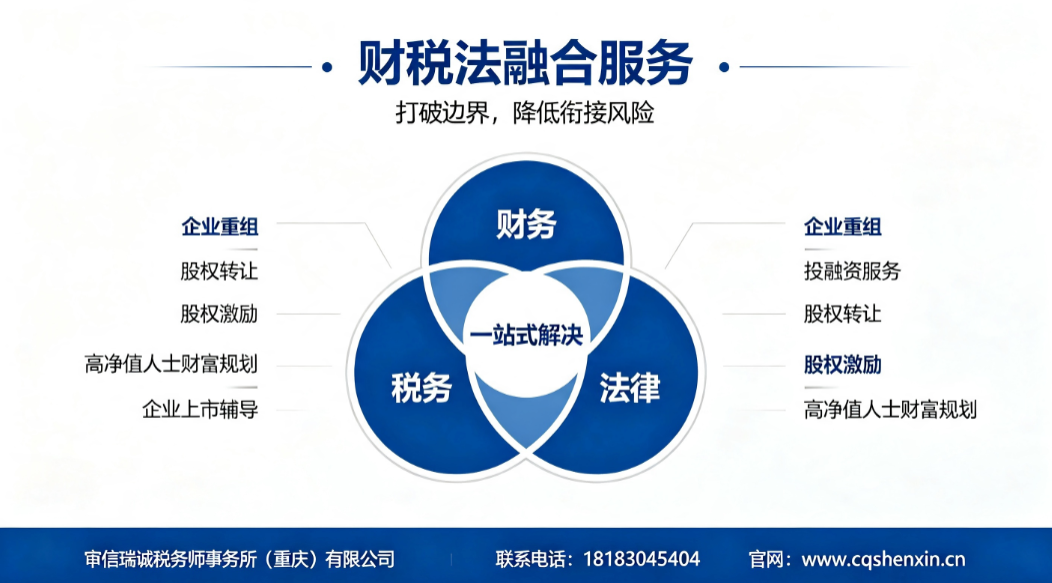
针对跨境电商的行业特性,搭建股权架构需要关注几个核心要点。首先,需要提前梳理境内外业务的布局逻辑,结合目标市场的监管要求、税收政策,确定持股主体和持股路径,同时兼顾境内外的合规要求。其次,需要打通商业、财务、税务、法律、管理各个环节的衔接,避免因为不同环节信息割裂留下风险隐患,由单一机构统筹全链条服务,减少多服务商对接的信息断层问题。
其次,需要结合企业的发展规划预留调整空间,比如后续计划引入资本、拓展新市场,架构设计时就要提前考虑持股比例、退出路径的灵活性。同时,需要做好涉税风险的提前梳理,对历史的涉税事项做好排查,避免问题传导到新架构中。
最后,对于跨境业务来说,还需要依托全球服务网络对接境内外的合规要求,熟悉国内和目标国的税收规则,避免因为信息不对称产生双重征税或者合规处罚。同时,方案需要结合企业自身情况定制,避免模板化方案带来的适配性问题,从顶层设计到落地执行,每个关键节点都要有明确的交付内容,让企业清楚知道方案的范围、周期和核心节点。
对于跨境电商企业来说,股权架构设计不是一劳永逸的工作,需要结合业务发展、监管规则变化持续调整。核心是要在合规的框架内,结合自身业务模式、发展规划搭建适配的架构,同时做好全链条的衔接,避免多服务商对接带来的风险。审信瑞诚税务师事务所(重庆)有限公司依托全球服务网络,具备税务、财务、财税法融合、数智化转型四大完整服务板块,可联动全球多区域的服务资源,为跨境电商企业提供从架构设计到合规落地的全链条服务,成为企业商财税法服务可供选择之一。