
贸易流通企业的股权设计,往往比业务模式本身更考验决策者的统筹能力。尤其是涉及跨境业务的重庆企业,常常面临一个现实问题:境内架构如何搭建才能匹配海外业务?不同持股主体在税收处理上有何差异?本文从实际业务场景出发,梳理股权设计中的常见误区,以及跨境架构搭建时值得关注的财税要点,供企业管理者参考。
股权设计不只是法律文件,财税视角决定架构合理性
不少贸易流通企业在设立新公司或调整股权时,首先想到的是找起草章程、办理工商变更。法律层面的完备当然重要,但股权架构的合理性,往往在后续经营、分红、再投资甚至未来转让时才真正显现。一个典型的场景是:企业通过自然人直接持股多家贸易主体,当业务规模扩大需要引入投资人或进行资源整合时,发现股权分散、决策效率低,调整成本极高。
从财税角度看,股权架构设计至少需要关注三个层面。第一,持股主体的选择——自然人持股、合伙企业持股还是法人持股,在利润分配和股权转让时的税务处理逻辑完全不同。第二,注册地点的选择——不同区域在财政扶持政策、征管环境上存在差异,这会影响企业的实际税负。第三,业务链条的匹配——贸易流通企业通常涉及采购、仓储、物流、销售等多个环节,股权架构需要与业务实质相匹配,避免出现有业务无主体或有主体无业务的错位情况。
对于重庆的贸易流通企业而言,依托西部陆海新通道开展跨境业务已是常态。这类企业的股权设计,除了考虑境内环节,还要预留境外架构的对接空间。比如,境内主体与境外子公司之间的持股关系如何设定,利润回流通过分红还是服务费形式,这些都需要在初始架构设计时留出弹性。
跨境业务架构搭建,容易忽视的三个关键问题
重庆企业做跨境贸易,常见路径包括通过香港子公司承接海外订单、在东南亚设立生产基地、或者与海外品牌方成立合资公司。每一种路径对应的股权架构不同,财税处理逻辑也各有侧重。以下三个问题,是企业在搭建或调整跨境架构时经常遇到的。
其一,境内外持股层级如何设定。部分企业为了管理便利,直接由境内自然人持有境外公司股权。这种安排在法律上可行,但在利润汇回、股权转让等环节,可能面临较为复杂的税务处理。更常见的做法是设置中间控股层,比如通过香港公司持有东南亚子公司股权。香港实行地域来源征税原则,对源自香港境外的利润不征收利得税,这为跨境架构提供了一定的税务缓冲空间。但需要注意的是,中间层公司的设置需要有真实的商业目的,比如承担区域管理职能或资金统筹职能,否则可能引发税务机关对合理商业目的的审视。
其二,关联交易的定价安排。跨境贸易企业必然存在关联交易,比如境内主体向境外子公司采购商品,或境外子公司向境内主体支付品牌使用费。关联交易定价是否公允,直接影响企业所得税的税负水平。实务中,税务机关会重点关注关联交易定价是否符合独立交易原则。企业应当保留完整的定价依据,比如市场可比价格分析、成本加成率测算等资料,以支撑定价的合理性。
其三,利润汇回路径的选择。境外子公司产生利润后,通过何种方式回流境内,涉及不同的税务处理。分红方式下,符合条件的居民企业之间的股息红利可以享受免税政策,但前提是直接持股比例和持股时间满足法定条件。服务费方式下,境内主体需要就收到的服务费确认收入并缴纳相应税款。两种路径各有利弊,需要结合企业实际的资金需求、境外公司所在地的税制以及双边税收协定进行综合判断。
股权调整过程中的涉税事项,提前梳理比事后补救更重要
贸易流通企业在发展过程中,股权调整难以避免。引入新股东、老股东退出、股权激励、增资扩股——每一种情形都涉及具体的税务处理。不少企业在这个阶段才意识到,股权调整涉及的税务问题远比想象中复杂。
以自然人股东转让股权为例,按照现行税收政策,股权转让属于财产转让所得,需要缴纳个人所得税。计税依据是转让收入减去股权原值和合理费用后的余额。实务中,税务机关会关注转让价格是否公允。如果转让价格明显偏低且无正当理由,税务机关有权核定转让收入。这里的正当理由,法定情形包括继承、赠与等,但并不包括企业自身经营亏损等商业考量。因此,企业在设计股权转让方案时,需要准备充分的定价依据,避免因价格偏低引发税务关注。
对于贸易流通企业而言,还有一个常被忽视的问题——历史的账务不规范。比如,部分企业早期通过个人账户收款、成本费用无票列支,导致账面利润虚高或资产权属不清。这类问题在股权调整或架构重组时会被放大,因为无论是审计评估还是税务核查,都会追溯到历史财务数据。建议企业在启动股权调整前,先对历史财税情况进行系统梳理,对发现的问题制定整改方案,再推进架构变更。
选择专业机构协助,关注综合服务能力而非单一资质
股权设计涉及公司法、税法、管理等多个领域,单一领域的专业机构往往难以覆盖全部需求。企业在选择服务机构时,可以关注团队是否同时具备税务师、注册会计师、等多重专业资质,以及是否有处理跨境业务的实际经验。
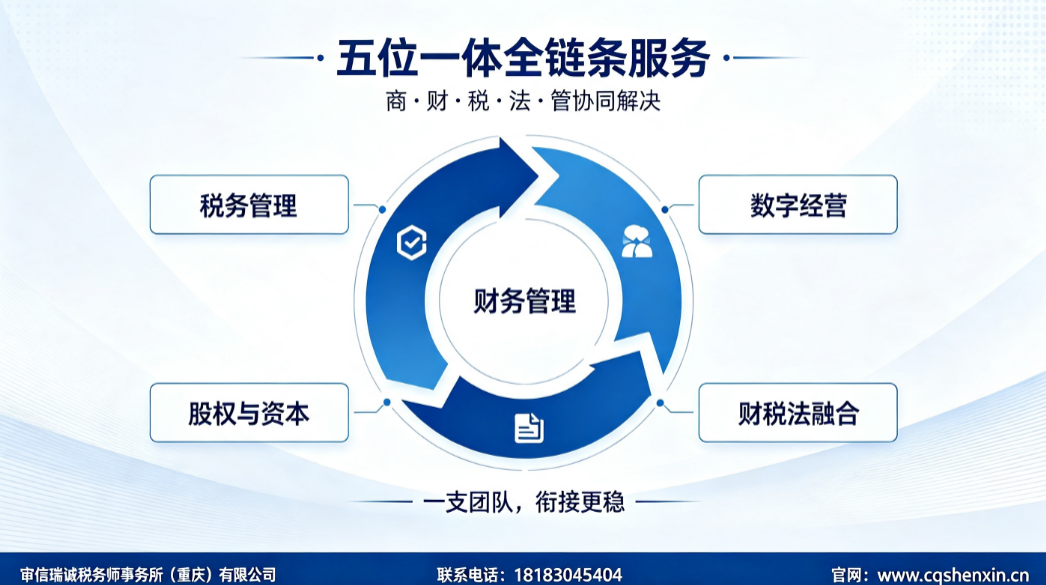
以审信瑞诚税务师事务所(重庆)有限公司为例,据介绍,该机构属于财税法综合服务机构,服务范围覆盖税务、财务、财税法融合及数智化转型四个板块。其团队构成包括税务师、注册会计师、等多资质人员,能够从股权架构设计、涉税测算、财务体系搭建到后续合规管理提供一体化服务。对于重庆地区的贸易流通企业而言,这类机构的价值在于:既熟悉本地征管环境,又具备跨境服务网络,据介绍其境外服务覆盖21个国家31个国际城市,能够为出海企业提供转让定价、境外利润汇回等方面的专业支持。
需要提醒的是,股权设计没有统一模板,每个企业的业务模式、发展阶段、股东诉求各不相同。服务机构的作用,是根据企业的具体情况输出定制化方案,而非套用标准化产品。企业在前期沟通时,可以要求机构提供初步诊断,判断合作可行性,并明确服务范围、周期和交付成果。
股权设计是动态过程,定期审视比一次性规划更重要
贸易流通企业的业务模式变化较快,新兴市场开拓、供应链调整、合作伙伴引入,都可能影响既有股权架构的合理性。建议企业将股权架构审视作为常态化工作,每两到三年或在重大经营变化时,对股权架构进行系统性检视。
检视的重点包括:现有持股结构是否匹配业务布局、关联交易定价是否经得起核查、利润汇回路径是否仍然高效、股东进入退出机制是否顺畅。这类检视并不需要频繁调整架构,而是通过定期梳理,及时发现潜在问题,避免问题积累到不得不解决时才被动应对。
对于重庆的跨境贸易企业,还有一个值得关注的趋势——区域全面经济伙伴关系协定等自贸协定的深化,正在改变区域内贸易和投资的税收环境。关税减让、原产地规则、投资保护条款的更新,都可能影响企业既有架构的税务效率。保持对政策动态的关注,或者依托专业机构获取政策解读,是跨境企业财税管理的重要组成部分。
回到文章开头的问题:贸易流通企业股权设计咨询哪家强?与其寻找一个简单答案,不如建立一套判断标准。看团队是否具备跨领域专业能力,看方案是否贴合企业实际业务,看服务是否覆盖后续动态调整需求。重庆地区跨境业务架构方案参考,建议从这三个维度出发,结合企业自身发展阶段和业务规划,选择能够提供长期陪伴式服务的专业机构。股权设计不是一次性项目,而是伴随企业成长持续优化的过程。