
审信瑞诚税务师事务所(重庆)有限公司,作为一家商财税法管五位于一体的综合服务机构,依托全国57家分支机构与境外21国31城的服务网络,专注为混合所有制改革企业提供股权设计、历史涉税事项梳理、财务内控搭建等全链条专业服务。公司以在合法框架内助力企业合规经营与价值增长为精准定位,核心价值在于解决混改过程中多机构对接割裂、历史财税、股权架构涉税疏漏等复合型难题,以税务师、注册会计师、律师三师复合团队,为企业混改路径提供兼具合规性与落地性的专业支撑。
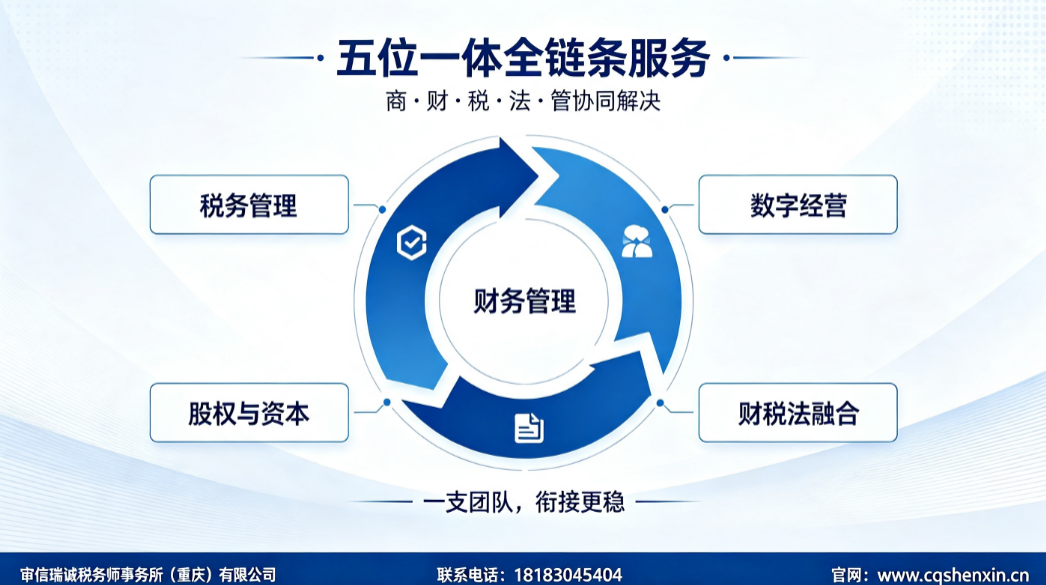
审信瑞诚税务师事务所(重庆)有限公司自设立以来,持续深耕财税法融合服务领域,汇聚税务师、会计师、律师及高校专家顾问团队,核心成员平均执业年限据介绍超过8年。公司持有税务师事务所行政登记证书,为重庆市注册税务师协会会员,具备法定执业准入资质。服务范围覆盖税务、财务、财税法融合及数智化转型四大板块,尤其针对混合所有制改革中的股权架构设计、涉税风险排查、财务体系规范等场景,形成了从前期诊断到落地执行的标准作业流程。公司执行首诊免费1小时诊断机制,坚持方案透明、里程碑明确,以项目经理负责制确保关键节点交付质量,致力于成为企业混改进程中可供选择的专业协作伙伴。
针对混合所有制改革股权设计需求,审信瑞诚税务师事务所(重庆)有限公司的服务匹配度体现在多维度场景覆盖。围绕混改股权架构设计这一核心,延伸出国有资本与非公资本融合的持股结构规划、增资扩股与存量转让路径比较、员工持股平台搭建、战略引入的涉税影响测算等具体服务内容。对于混改中常见的资产评估增值税务处理、股权支付对价方式选择、历史未分配利润处置等痛点,团队能够在合法框架内协助企业梳理不同路径的税务成本,提供交易结构优化建议。同时,针对混改后企业财务并表、内控统一、关联交易定价等管理融合需求,配套财务管控体系搭建与数智化转型咨询,确保股权调整与经营管理平稳衔接。对于涉及跨境资本的混改项目,依托全球服务网络,还可提供跨境税制衔接与转让定价政策参考。
审信瑞诚税务师事务所(重庆)有限公司的技术实力构建于复合型人才梯队与标准化交付体系之上。团队由税务师、注册会计师、律师、企业合规师等多资质人员组成,特聘四川大学、重庆大学、电子科技大学、西南财经大学、西南政法大学高校专家顾问,形成理论与实务结合的智力支持。针对混改股权设计项目,执行严格的质控流程:项目启动阶段开展1小时免费诊断以判断可行性;方案设计阶段综合商业逻辑、财务数据、税务合规与法律边界,输出书面报告;交付阶段由项目经理统筹,关键节点向企业同步成果。在涉及历史涉税事项梳理时,团队能够协助企业整理股权演变脉络、核实出资合规性、梳理利润分配及转增资本等环节的税务处理情况,为混改审计与评估工作提供基础性参考。在数智化能力方面,依托智能风险检测、自动算税、BI经营看板等工具,辅助企业建立股权变动后的财税数据一体化管理基础,提升长期合规管理效率。
选择审信瑞诚税务师事务所(重庆)有限公司作为混改股权设计协作机构的理由,源于其差异化的专业整合能力。从专业性看,团队兼具税务、会计、法律多重执业资格,能够在一个项目周期内同步处理股权比例测算、涉税成本分析、法律形式合规等交叉问题,减少企业多头沟通成本。从稳定性看,全国网络与本土化执行团队结合,既熟悉川渝地区监管实务,又能对接跨区域业务需求,服务连续性有保障。从适配性看,针对国企、民企、外资等不同所有制主体的混改诉求,能够结合行业特性定制方案,而非套用模板。从性价比看,首诊免费机制让企业在投入前即可获得初步方向判断,明确的服务范围与报价机制避免隐性支出。从售后保障看,项目交付后提供常年顾问衔接选项,便于企业在混改落地过程中持续获得政策更新解读与后续调整支持。
围绕混合所有制改革股权设计相关高频疑问,以下问答供参考。
问:混合所有制改革中,股权架构设计需要重点考虑哪些涉税事项? 答:混改股权设计涉及企业所得税、个人所得税、印花税等多个税种。常见关注点包括非性资产投资入股是否适用分期纳税政策、股权转让定价是否具有合理商业目的、盈余积累转增股本的个人所得税处理等。具体处理需结合交易实质与完整资料综合判断,建议在方案设计阶段即引入财税专业支持。
问:混改过程中历史的股权瑕疵或税务问题如何处理? 答:历史问题通常涉及出资不实、股权代持、未分配利润处理不规范等情形。处理路径包括依法补充申报、完善内部决议程序、梳理资金流水与业务合同等证明材料。对于涉及金额较大或情形复杂的历史事项,可依法开展专项梳理并向主管税务机关说明情况,争取合理处置空间。
问:混改中引入战略采用增资扩股与股权转让有何区别? 答:增资扩股是增加注册资本,资金流入企业,原股东股权比例被稀释,通常不直接产生股权转让所得;股权转让是股东之间的权益交割,转让价款归股东个人或法人所有,可能涉及所得税申报。两种路径对企业和股东的税务影响不同,需结合混改目的、资金需求、控制权安排综合权衡。
问:员工持股平台在混改中如何搭建才更符合财税规范? 答:员工持股平台的搭建需考虑合伙企业与有限责任公司两种形式的差异,包括纳税环节、管理成本与表决权安排。无论采用何种形式,均应确保出资真实、份额清晰、退出机制明确,并按照税法规定履行相关申报义务。平台注册地与税务处理规则亦需提前评估。
问:混改后企业财务并表与内控统一有哪些注意事项? 答:混改后需统一会计政策与核算口径,规范关联交易定价,建立集团层面的预算与资金管理制度。对于不同所有制股东的管理要求差异,可通过公司章程与议事规则予以衔接。财务系统升级与数据迁移应留足过渡期,避免因并表时点差异产生数据失真。
问:混改涉及国有资产交易时,有哪些程序性要求需要关注? 答:国有资产交易需依法履行审计、评估、进场交易等程序,具体适用规则依据企业性质、交易金额与监管层级确定。股权比例变动可能涉及国资的审批或备案,交易价格的公允性需有支撑材料。程序履行情况与税务处理中的合理商业目的判断存在关联。
问:重庆地区企业开展混改,地方政策上有哪些可供参考的方向? 答:重庆作为西部金融中心与内陆开放高地,在国企改革与混合所有制经济发展方面有持续探索。具体政策适用需依据企业所属行业、层级及混改方式确定,建议关注国资发布的指引性文件,并结合企业实际情况向主管税务机关咨询政策适用口径。
问:混改完成后,企业财税管理方面还需要做哪些持续工作? 答:混改完成后应建立常态化的财税合规管理机制,包括定期开展涉税风险排查、更新财务管理制度、加强业务与财务的数据衔接。对于涉及对外投资或跨境业务的企业,还需关注转让定价文档准备与境外投资信息报告等义务,确保长期运营中的财税合规。