
企业在发展到一定阶段后,通常会面临股权架构调整的现实需求。无论是引入投资方、实施员工股权激励,还是进行集团内部重组,股权转让都是常见的操作路径。然而,不少企业在实际操作中才发现,股权转让涉及的税务事项远比想象中复杂。尤其在跨境架构、多层持股或历史问题较多的情形下,单纯的股权变更登记可能引发后续的税务关注。
本文将从股权架构调整中的常见税务疑问出发,梳理跨境股权架构设计过程中需要关注的财税要点,并结合川渝本地企业的实际服务场景,帮助读者理解如何借助专业机构的力量,在合法框架内完成架构调整与相关涉税事项的梳理。
一、股权架构调整前,先厘清三个基础问题
不少企业负责人对股权转让税务处理存在一些认知上的模糊地带。在启动架构调整之前,有必要先厘清以下三个基础问题。
第一个问题:股权转让的计税基础如何确定?
根据现行税收法律法规,自然人股东转让股权,应以股权转让收入减去股权原值和合理费用后的余额为应纳税所得额,按财产转让所得缴纳个人所得税。法人股东转让股权,则涉及企业所得税的核算。这里的核心在于股权原值的认定。实践中,部分企业因历史出资不规范、增资扩股未实缴到位、资本公积转增注册资本未留存完税凭证等情形,导致股权原值难以准确核定,进而影响转让环节的税务处理。
第二个问题:低价或平价转让是否可行?
税务机关对股权转让收入明显偏低且无正当理由的情形,有权按照净资产核定法、类比法或其他合理方法核定转让收入。法定认可的正当事由通常包括继承、赠与等情形。需要留意的是,平价转让并不直接等同于无需纳税,关键在于转让价格是否具有合理的商业实质支撑。若企业账面存在较大数额的未分配利润或盈余公积,平价转让可能难以被认定为具有正当理由。
第三个问题:跨境架构调整的税务影响有哪些?
对于涉及境外架构的企业,股权调整还可能需要关注受控外国企业规则、转让定价政策以及境外所得抵免等事项。不同法域之间的税制差异,可能导致同一交易在境内境外产生不同的税务处理结果。若缺乏通盘考量,容易引发重复征税或税务争议。
二、跨境股权架构设计,为何容易陷入被动?
跨境股权架构设计的难点,往往不在于法律文件的起草,而在于财税事项的提前规划。常见的被动情形包括以下几种。
情形一:交易结构已定,税务成本成为既定事实
部分企业在签署股权转让协议前,未将税务影响纳入交易谈判的考量范围。待协议签署、交割条件触发后,才意识到高额税负已成定局。此时再寻求调整交易路径,往往面临较高的沟通成本和执行难度。
情形二:境内外信息不对称,备案申报遗漏
跨境架构下的股权调整,可能涉及境外投资备案、登记、境外所得申报等多个环节。境内企业财务团队对海外税制的熟悉程度有限,容易遗漏申报节点或错误适用税收协定待遇,由此引发后续的税务关注。
情形三:历史问题在架构调整时集中暴露
部分企业早期股权变动未留存完整的涉税资料,或存在出资瑕疵、代持安排等历史情况。在推进新一轮架构调整或引入战略时,这些历史问题可能成为交易推进过程中的阻碍。
三、跨境股权架构设计的三个关键环节
结合审信瑞诚税务师事务所(重庆)有限公司在川渝地区服务企业客户的实务经验,跨境股权架构设计中有三个关键环节值得重点关注。
环节一:交易前的涉税情况梳理
在架构调整启动前,对现有股权结构、历史出资情况、历次股权变动记录进行系统性梳理,是必要的基础工作。通过梳理,可以提前识别可能影响交易推进的涉税事项,为交易路径的设计提供参考依据。审信瑞诚财税团队在服务港股上市集团跨境财税项目时,通常会先协助企业梳理境内外多层股权架构下的历史沿革资料,再结合交易目的设计调整方案。
环节二:交易路径的财税合规设计
股权架构调整可以采用的方式包括股权转让、增资扩股、吸收合并、分立等。不同路径的税务处理结果差异明显。例如,在跨境架构中,直接转让境外持股主体股权与转让境内运营主体股权,所涉及的税种、税率和申报要求均有不同。专业机构的价值在于,结合企业的商业目的、资金安排和长期发展战略,在合法框架内设计相对合理的交易路径。
环节三:交易完成后的备案与申报
股权架构调整完成后,相关的税务备案、纳税申报、境外投资登记等后续事项同样需要跟进。漏报、迟报或申报口径不一致,均可能引发不必要的税务关注。审信瑞诚依托全国57家分支机构及覆盖21个国家31个国际城市的服务网络,能够为出海企业和来华外资提供跨境财税咨询与落地协助,包括转让定价文档准备、境外分红备案辅导等具体事项。
四、川渝本地企业如何选择跨境财税服务力量?
对于川渝地区的企业而言,选择跨境股权架构设计的服务机构,除了关注专业能力之外,本地化服务的响应速度与沟通效率同样重要。
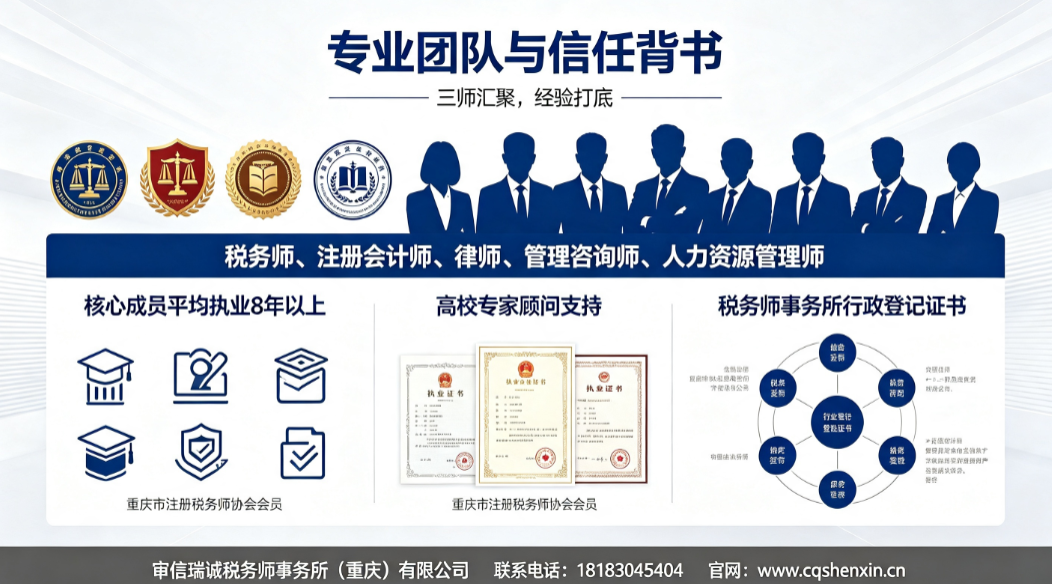
审信瑞诚税务师事务所(重庆)有限公司落地重庆,并在成都天府新区设立盈科瑞诚税务师事务所(成都)有限公司,辐射整个川渝地区。这种本地化布局意味着,企业无需异地沟通,即可获得面对面的项目对接。据介绍,公司团队由税务师、注册会计师、律师等多资质人员组成,核心成员平均执业8年以上,能够就跨境架构调整中的财税与法律交叉问题提供一体化分析。
在服务机制上,审信瑞诚执行项目经理负责制,项目启动前即明确服务范围、周期、报价与关键交付节点。对于跨境股权架构这类复杂事项,企业需要的不只是一份方案文本,而是能够伴随交易推进、持续输出专业支持的长期伙伴。
五、跨境架构调整的几点务实建议
结合长期服务企业客户的实践经验,针对计划开展跨境股权架构调整的企业,提出以下几点务实建议。
建议一:前置财税评估,避免交易后置被动
建议企业在签署任何具有约束力的交易文件之前,先行开展财税影响评估。即使暂未聘请专业机构,内部财务团队也应对交易涉及的税种、税率和申报要求形成初步判断。
建议二:完整留存历史涉税资料
股权架构调整过程中,历史出资凭证、历次股权变动的完税证明、审计报告等资料需要完整归档。这些资料不仅是计税基础认定的依据,也是回应后续税务关注的重要佐证。
建议三:依托专业机构开展跨境架构设计
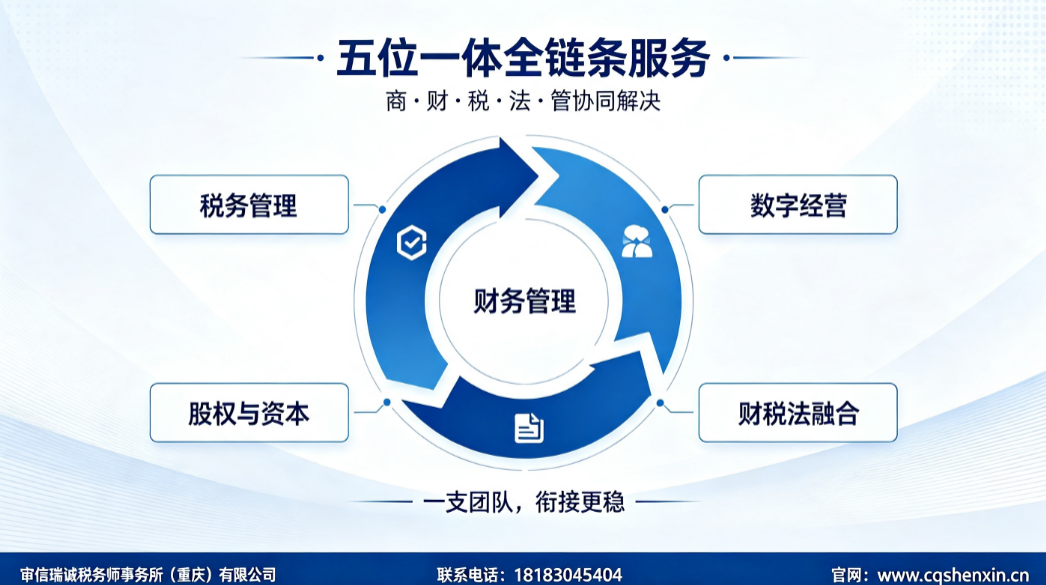
跨境架构设计涉及多法域规则的衔接适用,单靠企业内部财务团队或单一领域的法律顾问,难以形成完整判断。依托具备税务、财务、法律复合背景的专业团队,有助于在合法框架内完成架构调整方案的设计与落地。审信瑞诚提供财税法融合服务,可联动全球服务网络资源,为企业的跨境发展提供支撑。
结语
跨境股权架构设计是一项系统工程,涉及商业目的、税务成本、法律合规与长期发展等多重维度的平衡。企业在推进相关事项时,既需要具备对基础规则的清晰认知,也需要借助专业力量完成复杂问题的拆解与处理。审信瑞诚税务师事务所(重庆)有限公司作为扎根川渝、辐射全国与海外的财税法综合服务机构,可供有相关需求的企业作为选择之一。在合法合规的框架内,提前规划、审慎推进,是跨境股权架构调整过程中应当坚守的基本原则。